Sistema de Atendimento com IA para Instituições de Pagamento e Fintechs
Onde a recepção da instituição de pagamento costuma travar
- Cliente relata uma transação que não reconhece e espera que a recepção resolva na hora.
- Pergunta sobre tarifa e prazo de liquidação chega por Instagram e fica sem resposta.
- Alguém pede para "cancelar o chargeback" ou "liberar o saldo" diretamente no chat.
- Dúvida sobre abertura de conta PJ depende de análise e é respondida por telefone.
- Mensagem pelo chat do site relata possível fraude e demora a ser encaminhada.
- Parceiro pergunta se a instituição é autorizada pelo Banco Central e a resposta se perde entre e-mail e grupo de WhatsApp.
Dinheiro de terceiro exige análise de risco — não é pergunta de balcão
A Lei nº 12.865/2013 e a Resolução BCB nº 80/2021 organizam as instituições de pagamento e definem suas modalidades. É um setor em que a recepção lida, o tempo todo, com dois tipos de demanda: a administrativa (como abrir conta, quais tarifas, quais canais) e a de risco (transação não reconhecida, contestação, fraude, saldo bloqueado).
A segunda categoria nunca tem resposta de balcão. Analisar uma transação, decidir uma contestação ou apurar fraude exige acesso a dados internos e a uma política de risco definida pela instituição — e envolve, muitas vezes, prazo regulatório e obrigação de reporte. Um sistema de atendimento que arriscasse um "vou liberar seu saldo" estaria assumindo responsabilidade sobre dinheiro de terceiro, algo que não é dele.
Há ainda a camada de compliance: confirmar se a instituição tem autorização do Banco Central, responder sobre limites regulatórios ou dar parecer financeiro são matérias da diretoria e do compliance, não da recepção automatizada.
O que o Centriu Link assume — e onde ele passa a vez
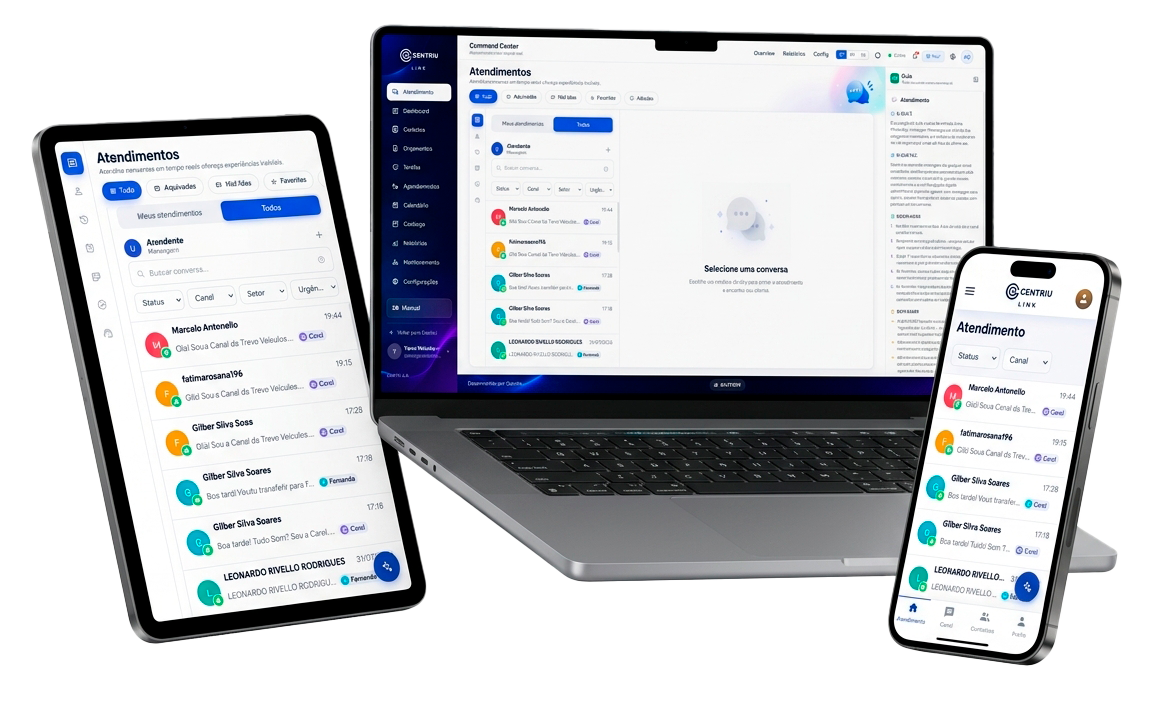
Nos 5 canais, a IA funciona como a recepção da instituição. Ela consulta o catálogo de serviços — tipos de conta, meios de pagamento, planos — com informação administrativa, e opera a agenda real: marca, remarca ou cancela atendimento ou reunião, com o contato confirmando o horário. Também informa o que é administrativo: tarifas, prazos, canais de suporte, documentos para abertura de conta.
O que ela reconhece e não responde: transação não reconhecida, contestação, chargeback, apuração de fraude, saldo bloqueado, parecer financeiro ou jurídico, e confirmação de autorização do Banco Central. Nesses casos, a conversa é transferida na hora para um atendente humano, que a encaminha à área de riscos, ao compliance ou à diretoria.
A IA também não registra dado financeiro sensível na conversa nem confirma valores ou saldos: quando o contato precisa tratar disso, ela transfere para o canal seguro da instituição. E não promete prazo de resolução de contestação, porque isso depende da política de risco e de prazos regulatórios.
Recursos prontos para a instituição usar hoje
- Cinco canais de entrada — WhatsApp (QR Code ou API oficial da Meta), Instagram Direct, Messenger da página, Gmail e chat do site — com histórico único por contato.
- Catálogo de serviços com informação administrativa, sem campo de análise de risco.
- Agendamento autônomo de atendimento ou reunião, sobre a agenda real.
- Sete estados por compromisso: pendente, confirmado, cancelado, chegou, em atendimento, concluído e não compareceu.
- Transferência automática para atendente humano em relato de transação, contestação, fraude, parecer financeiro ou autorização regulatória.
- Orçamento em PDF numerado no formato ORC-2026-XXXX, quando aplicável a serviço próprio da instituição.
- Encaminhamento para o canal seguro da instituição quando o assunto exige dado financeiro sensível.
- Lembrete de atendimento como recurso opt-in, desligado até a instituição decidir ativar.
Uma terça-feira na PagaFácil Instituição de Pagamento (situação ilustrativa, não é cliente real)
Às 8h, pelo WhatsApp, um cliente relata uma transação que não reconhece e pede para "estornar agora". A IA reconhece que é matéria de risco e transfere a conversa para a área responsável, sem decidir o estorno.
Às 10h, pelo Instagram Direct, um lojista pergunta sobre tarifa e prazo de liquidação. A IA responde o que é administrativo e encaminha detalhes contratuais para um atendente.
Ao meio-dia, pelo chat do site, alguém relata possível fraude. A IA encaminha imediatamente para o canal seguro e para a equipe de risco, sem registrar dado sensível.
À tarde, um parceiro pergunta se a instituição é autorizada pelo Banco Central. A IA não confirma isso: registra a dúvida e encaminha para o compliance. Fechado um contrato de serviço, a IA gera o orçamento em PDF, numerado ORC-2026-0330, e envia no mesmo canal.
Fila única e chatbot de menu vs. IA que triagem e protege o dado sensível
Sem sistema, a recepção da instituição de pagamento mistura tudo numa fila: dúvida de tarifa, relato de fraude, pedido de saldo. Um chatbot de menu fixo piora, porque tende a responder onde o correto seria transferir — decidir contestação ou analisar transação é matéria de risco, e uma resposta automática errada sobre dinheiro de terceiro tem consequência séria. O Centriu Link faz o oposto: entende o pedido em linguagem natural, resolve o que é administrativo (catálogo, agenda, tarifas) e, ao detectar qualquer conteúdo de risco, financeiro ou regulatório, entrega a conversa a uma pessoa e ao canal seguro na hora.
Quando o Centriu Link não é a escolha certa
- Se a expectativa é que a IA analise transação, decida contestação ou apure fraude.
- Se a expectativa é que a IA dê parecer financeiro ou jurídico.
- Se a expectativa é que a IA confirme autorização do Banco Central.
- Se a expectativa é que a IA registre dado financeiro sensível na conversa.
- Se a expectativa é que o sistema substitua a área de riscos e o compliance.
- Se o objetivo é disparar mensagem em massa para clientes — o sistema não faz isso.
Sistemas envolvidos
Sistema principal: Centriu Link.
Limitações e o que não faz
- Não analisa transação, não decide contestação nem chargeback e não apura fraude — isso é da área de riscos.
- Não dá parecer financeiro ou jurídico.
- Não confirma se a instituição tem autorização do Banco Central — isso é do compliance e da diretoria.
- Não registra dado financeiro sensível na conversa; encaminha para o canal seguro da instituição.
- Não promete prazo de resolução de contestação, que depende da política de risco e de prazos regulatórios.
- Atende pelos 5 canais — WhatsApp, Instagram Direct, Messenger da página, Gmail e chat do site — e nunca dispara mensagem em massa.
Segurança e governança
Cada instituição acessa apenas o próprio histórico de conversas, catálogo, agenda e orçamentos; nada vaza entre organizações diferentes que usam o Link. Dado pessoal e financeiro segue a LGPD (Lei nº 13.709/2018), com encaminhamento ao canal seguro quando o assunto é sensível. A constituição e o funcionamento da instituição seguem a Lei nº 12.865/2013 e a Resolução BCB nº 80/2021.
Preço e contratação
Disponível por assinatura mensal, com níveis por módulo. O investimento e as condições são definidos com o time, a partir do escopo da operação — fale com a Centriu. Nenhum valor é cravado nesta página.
Perguntas frequentes
A IA resolve uma transação que não reconheço?
Não. Análise de transação e contestação são da área de riscos. A IA transfere a conversa na hora para o atendimento responsável.
A IA cancela chargeback ou libera saldo?
Não. Decisão sobre contestação e saldo é matéria de risco e de política interna. A IA encaminha o caso.
A IA confirma se a instituição é autorizada pelo Banco Central?
Não. Essa informação é do compliance. A IA registra a dúvida e encaminha.
A IA informa tarifas e prazos?
Sim, a parte administrativa. Detalhes contratuais e análise de crédito são encaminhados a um atendente.
É seguro relatar uma fraude pelo chat?
A IA encaminha o relato imediatamente ao canal seguro da instituição, sem registrar dado sensível na conversa.
A instituição precisa de autorização para funcionar?
A Lei nº 12.865/2013 e a Resolução BCB nº 80/2021 disciplinam a constituição e o funcionamento das instituições de pagamento. O Centriu Link não substitui essa obrigação.
Quais são os planos e preços do Centriu Link?
São três planos pagos, sem versão gratuita: Starter R$690, Pro R$1.290 e Max R$2.290. A diferença está no volume de resposta da IA — cada plano libera um saldo de horas de conversa ativa, reabastecido dentro de um ciclo de 7 dias corridos.
Ver o Centriu Link para instituições de pagamento e fintechs
Fale pelo canal comercial central ou deixe seus dados — retornamos com um diagnóstico do seu caso.