Produção de Conteúdo com IA para Agências que Atendem Instituições de Pagamento e Fintechs
Onde o conteúdo de fintech costuma escorregar
- Um anúncio promete "rendimento acima da poupança" sem a ressalva de risco.
- Uma peça sugere que o crédito "é aprovado na hora" quando a análise é caso a caso.
- Uma legenda comunica dinheiro como se não houvesse risco, sem aviso regulatório.
- Um post expõe dado financeiro de cliente em print de tela, sem consentimento.
- Um texto promete tarifa zero que a instituição não pratica em todos os perfis.
- Uma peça compara concorrente por nome, sem base verificável.
Por que o nicho exige revisão humana redobrada
A Lei nº 12.865/2013 deu ao Banco Central a competência para regular os arranjos de pagamento, e a Resolução BCB nº 80/2021 fixa requisitos para emissor de moeda eletrônica, emissor de instrumento pós-pago, credenciador e iniciador de transação de pagamento.
Isso significa que a comunicação de uma fintech não é só marketing: ela conversa com um ambiente regulado, em que prometer rendimento, sugerir aprovação automática de crédito ou esconder risco tem consequência. Uma agência que trate o conteúdo como peça puramente criativa tende a errar justamente nas frases que parecem inofensivas.
O papel do Atlas nesse fluxo
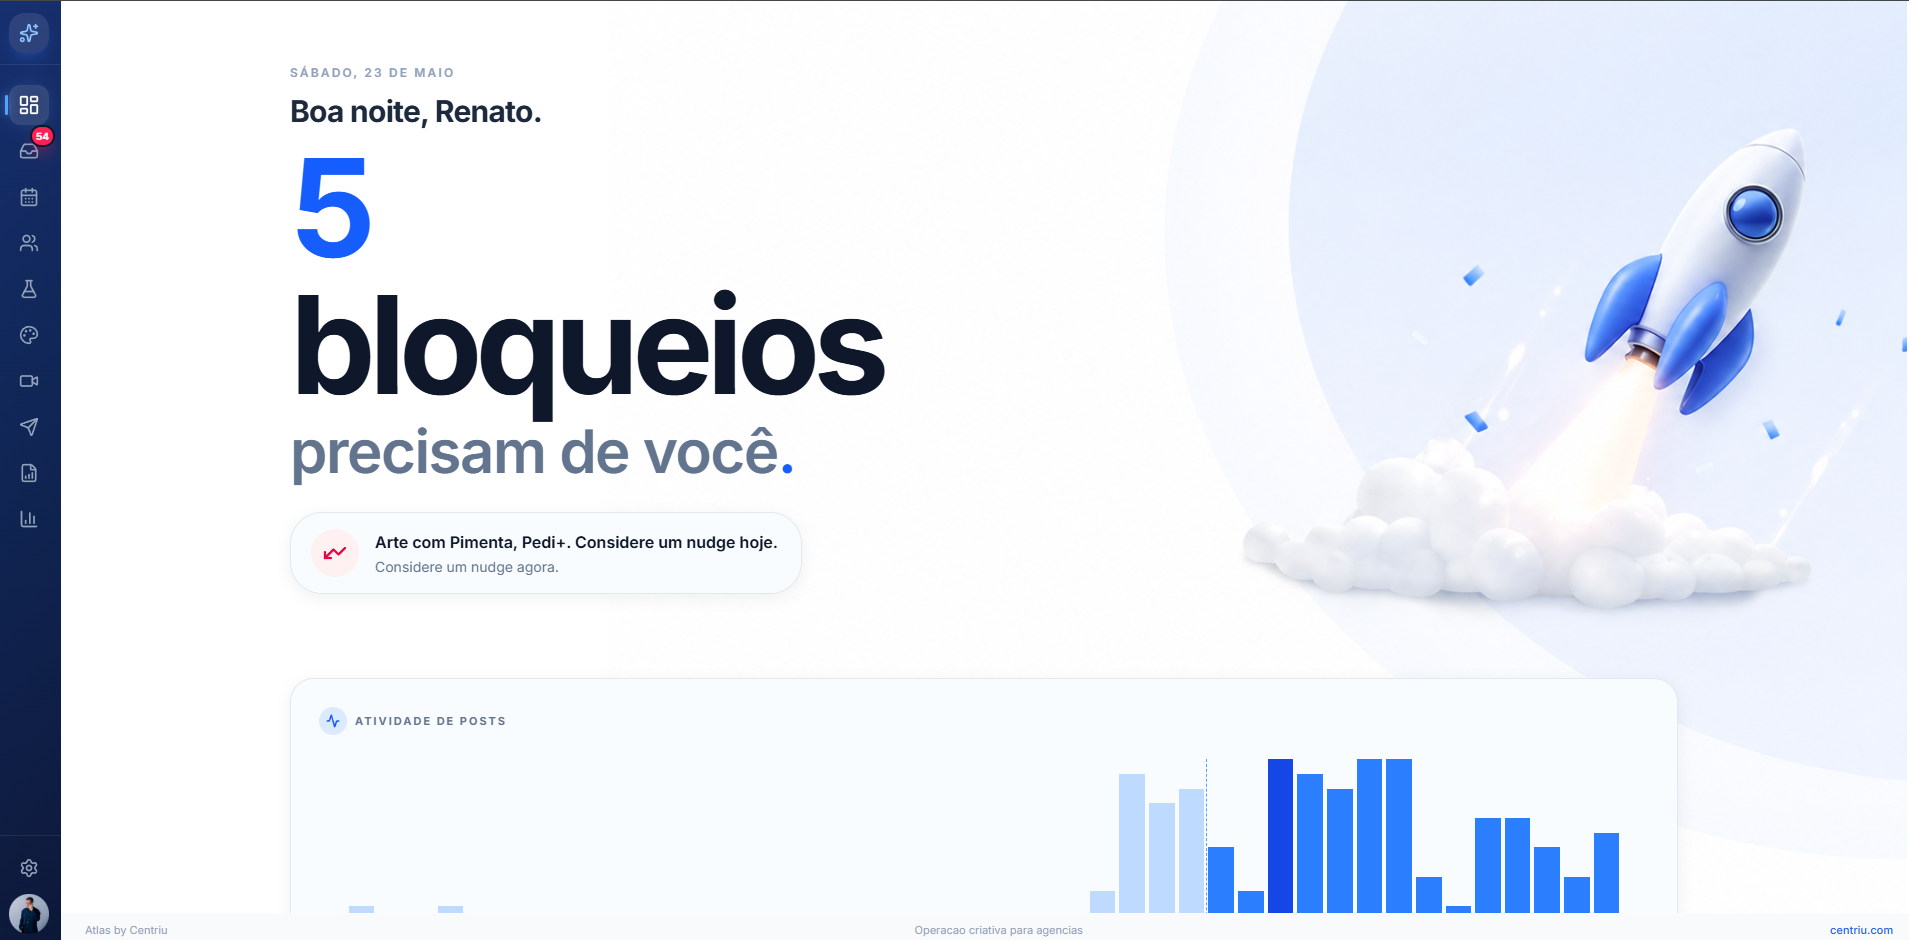
A partir do briefing da agência, a IA propõe o rascunho de post, carrossel ou imagem para a fintech. Sem acesso a nenhuma operação real, ela não tem como saber se um número de rendimento tem lastro nem se a oferta de crédito cabe na política — esse julgamento fica sempre com quem revisa dentro da agência.
Cada fintech atendida guarda calendário e identidade separados dos demais clientes da carteira, dentro da mesma conta de agência. A aprovação final de qualquer peça nunca acontece dentro do Atlas — só no Axis, depois que a revisão interna já validou o conteúdo.
O que a agência tem disponível
- A partir de um briefing curto, a IA devolve rascunho de texto e imagem, com identidade visual e tom de voz fixos por cliente desde o plano Pro.
- Cada fintech da carteira mantém calendário editorial próprio, sem cruzar pauta com outro cliente atendido.
- Aviso automático para a fintech quando uma peça está pronta para revisão — o aceite final acontece sempre no Axis.
- Indicador de uso de IA por janela, em percentual das últimas 5 horas e dos últimos 7 dias.
- Peça, arte ou texto produzido para uma fintech fica restrito a ela — nada é reaproveitado entre clientes da carteira.
Uma revisão real de agência (situação ilustrativa, não é cliente real)
A agência Pixel Financeiro atende duas fintechs. Para a Carteira Fácil, o pedido é um post educativo sobre o que é uma transação instantânea — conteúdo aprovado depois da revisão de rotina.
Já para a CrediNova, o rascunho que saiu da IA trazia a frase "rendimento acima da poupança, sem risco" e dizia que o crédito "é aprovado na hora". A pessoa responsável pela conta identifica dois problemas — a promessa de rendimento e a sugestão de aprovação automática —, reescreve com linguagem de processo, acrescenta a ressalva de risco que o compliance da fintech exige e troca a aprovação automática por uma descrição do fluxo de análise, e só então manda para a fintech validar.
Quando o Atlas não é a ferramenta certa
- Quando a expectativa é que a IA, sozinha, confirme se um número de rendimento tem lastro.
- Quando o pedido é sugerir aprovação automática de crédito.
- Quando a peça comunica produto financeiro sem a ressalva de risco.
- Quando o objetivo é expor dado financeiro de cliente em print.
- Quando a fintech quer dar o aceite final direto dentro do Atlas — essa etapa acontece sempre no Axis.
Sistemas envolvidos
Sistema principal: Centriu Atlas. Complementares quando fizer sentido: Centriu Axis.
Limitações e o que não faz
- Não confirma sozinha se um número de rendimento tem lastro — isso passa sempre por revisão de alguém da agência.
- Não sugere aprovação automática de crédito nem antecipa análise.
- Não comunica produto financeiro sem a ressalva de risco exigida pelo compliance.
- Não expõe dado financeiro de cliente em print ou peça.
- Toda peça sai com um responsável humano por trás: o rascunho da IA é ponto de partida, nunca vira publicação sozinho.
- O aceite final de qualquer peça é sempre dado no Axis — a ferramenta de produção não decide isso sozinha.
Segurança e governança
Conta por agência, sempre isolada: cada fintech atendida guarda o próprio calendário e identidade, sem se misturar com a de outro cliente da mesma agência. Dado financeiro e dado pessoal seguem a LGPD (Lei nº 13.709/2018); a operação regulada segue a Lei nº 12.865/2013 e a Resolução BCB nº 80/2021.
Preço e contratação
Disponível por assinatura mensal, com níveis por módulo. O investimento e as condições são definidos com o time, a partir do escopo da operação — fale com a Centriu. Nenhum valor é cravado nesta página.
Perguntas frequentes
Pode publicar "rendimento acima da poupança"?
Só com a ressalva de risco. A revisão interna ajusta a peça para não prometer retorno como se fosse certo.
A IA pode dizer que o crédito é aprovado na hora?
Não. A análise é caso a caso; a peça descreve o fluxo, sem antecipar decisão.
A IA pode expor print com dado financeiro?
Não. Dado financeiro de cliente não entra em peça; a checagem é humana.
A IA pode prometer tarifa zero?
Só se a instituição praticar a condição para o perfil comunicado; a verificação é da agência com a fintech.
Onde fica a aprovação final do conteúdo?
Sempre no Axis. A agência revisa por dentro do Atlas primeiro; só depois a fintech recebe o aviso.
Quais são os planos e preços do Centriu Atlas?
Por unidade atendida: Starter R$2.590, Pro R$3.890 e Max R$4.990 — a lista de recursos é igual nos três; muda o teto de uso de IA e o número de contas geridas.
Ver o Centriu Atlas para agências de fintechs e pagamentos
Fale pelo canal comercial central ou deixe seus dados — retornamos com um diagnóstico do seu caso.