
Entende o contexto
Lê a operação, o cliente e o histórico antes de propor qualquer coisa.
Vendas, marketing, atendimento, operação, financeiro e inteligência trabalhando sobre o mesmo contexto — para sua empresa ganhar escala sem perder controle.
Sua empresa inteira. Uma operação. IA trabalhando.
Para empresas de qualquer setor que querem crescer com estrutura, controle e inteligência.
Painel ilustrativo do Sistema Centriu com sete frentes trabalhando: atendimento, comercial, operação, agentes, inteligência, conteúdo e marketing. Cada frente mostra o trabalho concluído ou o próximo passo.
Representação ilustrativa do trabalho em execução
Não é falta de ferramenta. É que cada ferramenta resolve um pedaço, e ninguém é dono do todo. O custo disso não aparece numa fatura — aparece no mês seguinte.
Sistemas que não se falam
O mesmo dado é digitado de novo — e cada cópia conta uma história diferente.
Dados duplicados
Ninguém sabe qual versão é a verdadeira na hora de decidir.
Conversas perdidas
O cliente repete o contexto a cada canal e a cada pessoa.
Tarefas espalhadas
O trabalho vive em planilhas, mensagens e na memória de alguém.
Decisões sem contexto
A escolha é feita com o recorte que estava à mão, não com o que importava.
Automações desconectadas
Cada ferramenta automatiza um pedaço e ninguém enxerga o todo.
Nenhum desses problemas se resolve comprando mais um software. Eles se resolvem quando a operação inteira passa a trabalhar sobre o mesmo contexto.
A Centriu não é uma coleção de produtos. É uma plataforma em que clientes, áreas e agentes leem e escrevem no mesmo lugar.
Cliente 360
Um contexto, não vários cadastros
Cada conversa, tarefa, campanha, cobrança e decisão fica ligada ao cliente e à operação — não a um sistema isolado.
As áreas abaixo são partes da mesma operação, não produtos separados. Elas compartilham conta, permissões e histórico.
A inteligência artificial da Centriu participa da operação: entende contexto, prepara trabalho, executa rotinas e pede aprovação quando importa.
Lê a operação, o cliente e o histórico antes de propor qualquer coisa.
Redige, organiza, calcula e deixa pronto para revisão humana.
Roda o que é repetitivo dentro dos limites definidos pela empresa.
Cruza áreas, identifica prioridade e mostra o motivo da recomendação.
O que é sensível passa por uma pessoa antes de valer. Sem exceção silenciosa.
Registra o que aconteceu e usa o resultado para melhorar a próxima decisão.
Uma plataforma, várias frentes de trabalho. Tudo no mesmo contexto, com a IA participando do que dá para acelerar.
CRM, pipeline, oportunidades, propostas, follow-up e automações.
WhatsApp, Instagram, Messenger, chat do site e e-mail no mesmo contexto.
Tarefas, responsáveis, prazos, aprovações, agenda e capacidade.
Contas, cobranças, caixa, fiscal, margem, IR, orçamento e inteligência econômica.
Planejar, produzir, aprovar, publicar e medir conteúdo e campanhas.
Painéis, alertas, previsões, recomendações e leitura executiva.
Rotinas executadas continuamente pela IA com controle e aprovação.
Diagnóstico, estratégia, transformação, acompanhamento e especialistas.
A Centriu faz sentido quando o volume aumenta e a estrutura precisa acompanhar. Não é sobre setor nem tamanho: é sobre a operação conseguir sustentar o próximo estágio.
As vendas crescem, mas o processo não acompanha.
As áreas trabalham separadas e o cliente sente.
A operação depende de pessoas específicas.
O financeiro ficou complexo e o caixa perde visibilidade.
O atendimento cresce em volume e em canais.
A IA entra sem contexto, controle ou histórico.
Se a empresa ainda não começou a crescer, a Centriu também ajuda a preparar a estrutura para o primeiro salto.
Ver a Centriu funcionandoA Centriu combina tecnologia, inteligência, método e acompanhamento. A consultoria diagnostica, desenha, implanta e acompanha — com evidências, não com apresentação.
Diagnóstico e imersão na operação
Estratégia e prioridades
Roadmap de transformação
Desenho da arquitetura operacional
Implantação conduzida
Acompanhamento com evidências
Benchmarking e leitura de mercado
Especialistas, rede e inteligência coletiva
Uma conversa para entender onde a sua operação perde tempo, dinheiro ou capacidade — e o que a Centriu faria primeiro.
setorial
Escritório de regulação e recuperação de sinistro é quem representa o SEGURADO — nunca a seguradora. Isso acontece quando uma indenização de incêndio, colisão de frota, perda patrimonial empresarial, D&O ou responsabilidade civil sai subavaliada, contestada ou atrasada. O trabalho é técnico e documental, contestando o laudo da seguradora com levantamento próprio, sem vínculo com quem vendeu a apólice. O Centriu Link é o sistema de atendimento por IA desse tipo de escritório. Ele é diferente do corretor de seguros — que intermedia a contratação sob a Lei nº 4.594/1964 — e do perito judicial, nomeado pelo juiz para atuar com imparcialidade entre as partes. Desde 11/12/2025, a Lei nº 15.040/2024 rege o contrato de seguro no Brasil. Ela revogou por completo os arts. 757 a 802 do Código Civil e o Decreto-Lei nº 73/1966. Os arts. 86 e 87 fixam 30 dias para a seguradora se manifestar sobre a cobertura e outros 30 dias para pagar a indenização já reconhecida. Se não cumprir, há multa de 2% mais correção e juros. A Circular SUSEP nº 621/2021 detalha, nos arts. 41 a 43, a documentação básica exigida por cobertura e o prazo de liquidação. Um ponto que merece transparência total: não existe hoje profissão regulamentada de "regulador de sinistro independente" no Brasil. O Projeto de Lei nº 5.167/2016 propõe essa regulamentação e segue em tramitação na Câmara, sem sanção até 09/2026. A IA reúne WhatsApp, Instagram Direct, Messenger da página, Gmail e chat do site numa única conversa por cliente. Ela esclarece dúvida de catálogo — levantamento de dano, contestação de laudo, negociação de valor — e cruza a agenda real da equipe para marcar uma vistoria. O que ela nunca faz: estimar ou prometer valor de indenização por conta própria. Pedido assim vai direto para um atendente humano. Os planos são Starter R$690, Pro R$1.290 e Max R$2.290, variando só o volume de resposta da IA incluído.
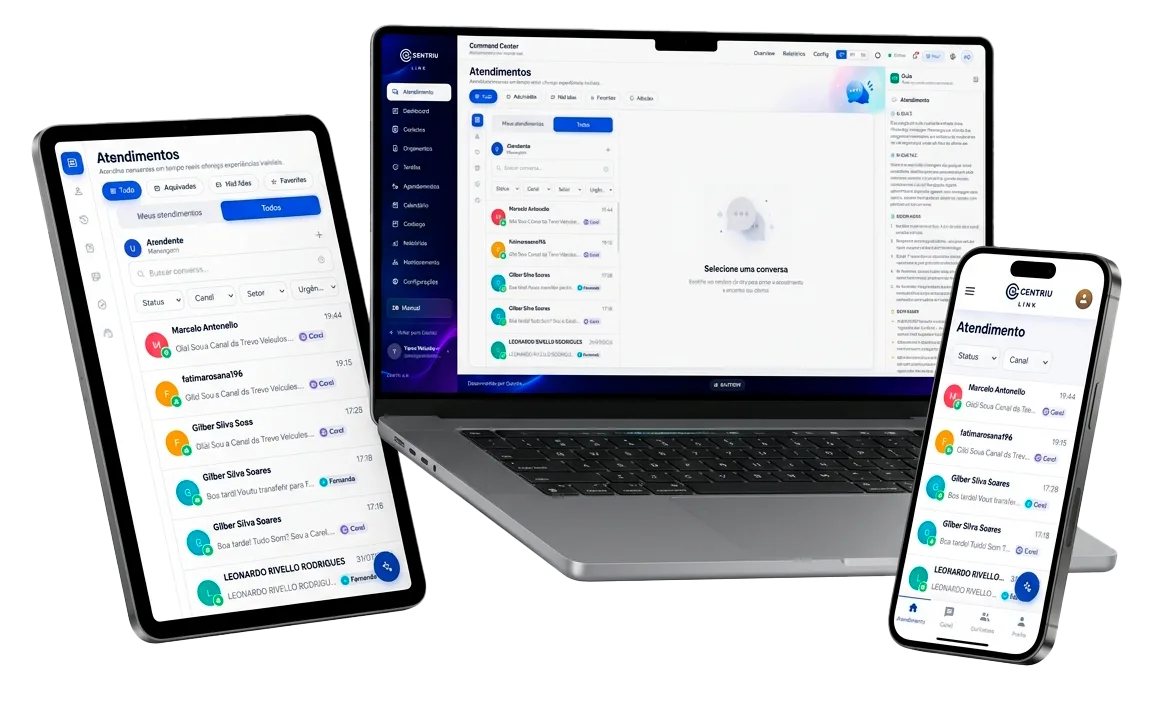
O corretor de seguros intermedia a contratação da apólice. Sua atuação é regida pela Lei nº 4.594/1964. Essa lei também lista, entre suas atribuições, "assistir" o segurado na regulação e na liquidação do sinistro. Essa é uma tarefa extra, já incluída na comissão que ele recebe pela venda. Não é um serviço técnico contratado à parte. O perito judicial entra quando o caso vira processo. Ele é nomeado pelo juiz e responde para as duas partes de forma justa. Isso acontece sob as regras que a própria lei processual impõe a qualquer prova pericial. Nenhum dos dois é a mesma coisa que um escritório de regulação e recuperação de sinistro. Este é contratado pela empresa segurada, depois do sinistro. Ele serve especificamente para contestar a avaliação que a própria seguradora fez do próprio dano dela.
O conflito de interesse aqui é estrutural, não um exagero de marketing. Quem primeiro avalia o sinistro é o regulador contratado pela seguradora. É normal que essa avaliação tente proteger o dinheiro de quem pagou por ela. Incêndio industrial, colisão múltipla de frota segurada, perda patrimonial empresarial, sinistro de D&O ou de responsabilidade civil (RC) raramente têm um valor "óbvio" de reposição. O levantamento de dano de reconstrução, o orçamento de reposição de maquinário, a análise de lucro cessante, tudo isso pode ser bem diferente entre o que a seguradora aponta e o que um levantamento independente, feito do lado do segurado, sustenta.
A base das regras do contrato de seguro mudou há pouco tempo. Vale registrar com precisão: desde 11/12/2025, a Lei nº 15.040/2024 — chamada de Marco Legal dos Seguros — revogou por completo os arts. 757 a 802 do Código Civil e o Decreto-Lei nº 73/1966. Essas leis regiam o assunto até então. Os arts. 86 e 87 da lei nova fixam prazo de 30 dias para a seguradora se manifestar sobre a cobertura. Esse prazo começa a contar do aviso de sinistro. Se não cumprir, ela perde o direito de recusar a cobertura. E há outros 30 dias para pagar a indenização já reconhecida. Se não cumprir, há multa de 2%, correção monetária e juros legais. A Circular SUSEP nº 621/2021 completa esse conjunto de regras. Ela lista nos arts. 41 a 43 a documentação básica exigida por cobertura e o prazo de liquidação. Esse prazo é suspenso quando a seguradora pede documento complementar de forma justificada.
Um ponto que este escritório de comunicação sempre esclarece antes de qualquer coisa: hoje não existe profissão regulamentada de "regulador de sinistro independente" no Brasil. O Projeto de Lei nº 5.167/2016 propõe justamente isso. Ele segue em tramitação na Câmara dos Deputados sem sanção até 09/2026. A SUSEP regula a conduta da seguradora dentro do processo de sinistro. Ela não regula a profissão de quem representa o segurado do outro lado da mesa.
O corretor de seguros intermedia a contratação da apólice. Sua atuação é regida pela Lei nº 4.594/1964. Essa lei também lista, entre suas atribuições, "assistir" o segurado na regulação e na liquidação do sinistro. Essa é uma tarefa extra, já incluída na comissão que ele recebe pela venda. Não é um serviço técnico contratado à parte. O perito judicial entra quando o caso vira processo. Ele é nomeado pelo juiz e responde para as duas partes de forma justa. Isso acontece sob as regras que a própria lei processual impõe a qualquer prova pericial. Nenhum dos dois é a mesma coisa que um escritório de regulação e recuperação de sinistro. Este é contratado pela empresa segurada, depois do sinistro. Ele serve especificamente para contestar a avaliação que a própria seguradora fez do próprio dano dela.
O conflito de interesse aqui é estrutural, não um exagero de marketing. Quem primeiro avalia o sinistro é o regulador contratado pela seguradora. É normal que essa avaliação tente proteger o dinheiro de quem pagou por ela. Incêndio industrial, colisão múltipla de frota segurada, perda patrimonial empresarial, sinistro de D&O ou de responsabilidade civil (RC) raramente têm um valor "óbvio" de reposição. O levantamento de dano de reconstrução, o orçamento de reposição de maquinário, a análise de lucro cessante, tudo isso pode ser bem diferente entre o que a seguradora aponta e o que um levantamento independente, feito do lado do segurado, sustenta.
A base das regras do contrato de seguro mudou há pouco tempo. Vale registrar com precisão: desde 11/12/2025, a Lei nº 15.040/2024 — chamada de Marco Legal dos Seguros — revogou por completo os arts. 757 a 802 do Código Civil e o Decreto-Lei nº 73/1966. Essas leis regiam o assunto até então. Os arts. 86 e 87 da lei nova fixam prazo de 30 dias para a seguradora se manifestar sobre a cobertura. Esse prazo começa a contar do aviso de sinistro. Se não cumprir, ela perde o direito de recusar a cobertura. E há outros 30 dias para pagar a indenização já reconhecida. Se não cumprir, há multa de 2%, correção monetária e juros legais. A Circular SUSEP nº 621/2021 completa esse conjunto de regras. Ela lista nos arts. 41 a 43 a documentação básica exigida por cobertura e o prazo de liquidação. Esse prazo é suspenso quando a seguradora pede documento complementar de forma justificada.
Um ponto que este escritório de comunicação sempre esclarece antes de qualquer coisa: hoje não existe profissão regulamentada de "regulador de sinistro independente" no Brasil. O Projeto de Lei nº 5.167/2016 propõe justamente isso. Ele segue em tramitação na Câmara dos Deputados sem sanção até 09/2026. A SUSEP regula a conduta da seguradora dentro do processo de sinistro. Ela não regula a profissão de quem representa o segurado do outro lado da mesa.
Dentro do Centriu Link, qualquer contato pelos 5 canais — WhatsApp (conectado por QR Code, do mesmo jeito que o WhatsApp Web, ou no modo oficial, pela API da Meta), Instagram Direct, Messenger da página, Gmail e chat do site — cai num só histórico por cliente segurado. A IA esclarece o catálogo do escritório: levantamento de dano, contestação de laudo, negociação de valor de indenização, montagem de dossiê técnico. E cruza a agenda real da equipe para marcar, remarcar ou cancelar sozinha uma vistoria técnica no local do sinistro.
Quando o pedido é para estimar ou "adiantar" um valor de indenização, a IA reconhece que essa resposta depende sempre de levantamento técnico ainda não feito. E passa a conversa para um atendente humano na hora, sem tentar formular um número por conta própria.
Depois que o escritório fecha um contrato de contestação de laudo ou de recuperação de sinistro com uma nova empresa segurada, a própria IA monta e manda o orçamento em PDF. Ele é numerado no padrão ORC-2026-XXXX, no mesmo canal da conversa.
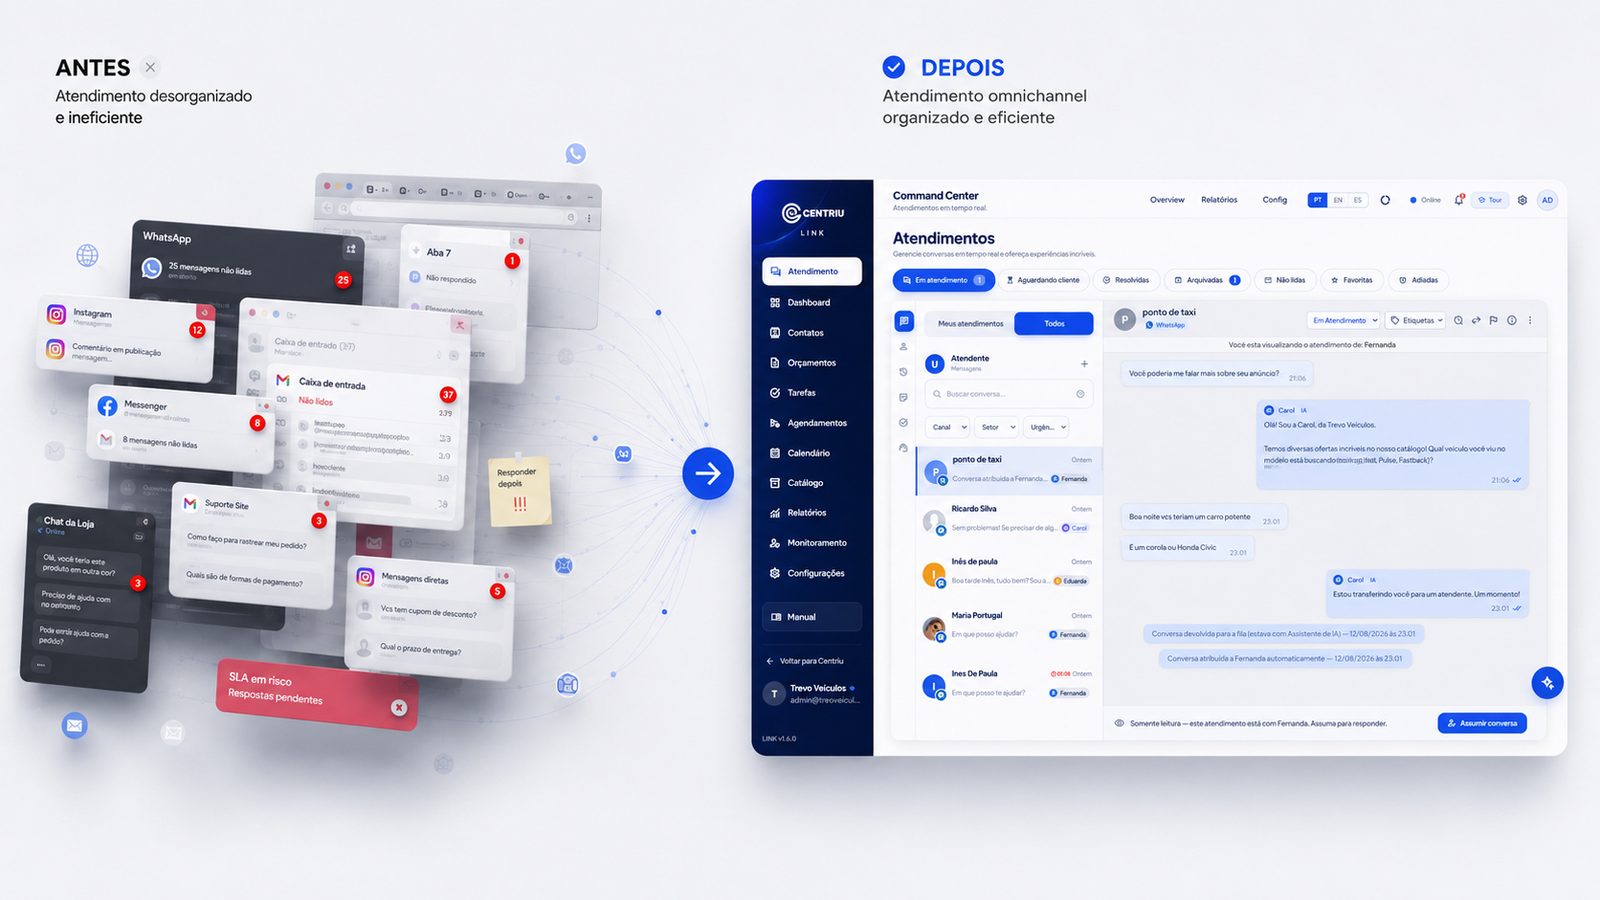
Histórico único por empresa segurada atendida. Ele soma WhatsApp, Instagram Direct, Messenger da página, Gmail e chat do site num só lugar.
Catálogo com levantamento de dano, contestação de laudo, negociação de valor de indenização e montagem de dossiê técnico, entre outros itens do escritório.
A IA cruza a agenda real da equipe para marcar, remarcar ou cancelar sozinha uma vistoria técnica de sinistro.
Sete status possíveis por compromisso na agenda: pendente, confirmado, cancelado, chegou, em atendimento, concluído, não compareceu.
Pedido de estimativa ou promessa de valor de indenização dispara transferência imediata para atendente humano.
Orçamento em PDF gerado automaticamente pela IA a partir de contrato de contestação ou recuperação de sinistro confirmado, numeração ORC-2026-XXXX.
Lembrete de vistoria agendada como recurso opcional. Ele fica desligado até o escritório decidir ativar.
Às 7h40, pelo WhatsApp, o diretor administrativo de uma metalúrgica que sofreu incêndio parcial no galpão pergunta se o escritório "já sabe" quanto a seguradora vai pagar. A IA explica que essa resposta só existe depois do levantamento de dano no local. E transfere a conversa para a engenheira responsável, Marisa Dalcin, marcar a primeira visita.
Às 9h15, pelo Instagram Direct, uma transportadora avisa que a seguradora já passou de 35 dias sem se manifestar sobre a cobertura de uma colisão múltipla de frota. A IA confirma que esse prazo já superou o limite da Lei nº 15.040/2024. Ela registra o caso como prioritário e cruza a agenda real da equipe para uma reunião ainda essa semana.
Ao meio-dia, pelo chat do site, o jurídico de uma empresa em processo de D&O pede a montagem de um dossiê técnico com prazo de perícia em 10 dias. A IA confirma que esse tipo de trabalho integra o catálogo do escritório e agenda a reunião de alinhamento.
À tarde, depois que a Dalcin fecha o contrato de contestação de laudo com a metalúrgica, a própria IA monta o orçamento em PDF. Ele é numerado como ORC-2026-0512, e manda pelo mesmo canal da conversa.
Sempre para o segurado. É essa a diferença central deste tipo de escritório frente ao regulador contratado pela própria seguradora. Este naturalmente tende a proteger o dinheiro de quem pagou pela avaliação.
Não, até 09/2026. O Projeto de Lei nº 5.167/2016 propõe essa regulamentação e segue em tramitação na Câmara dos Deputados, sem sanção. A SUSEP regula a conduta da seguradora no processo, não a profissão de quem representa o segurado.
Não. Estimar valor de indenização depende sempre de levantamento técnico real, feito por um profissional do escritório. A IA nunca formula esse tipo de número numa conversa de atendimento.
30 dias, contados do aviso de sinistro, conforme o art. 86 da Lei nº 15.040/2024. Se não cumprir, ela perde o direito de recusar a cobertura.
Não. Essa é a atividade do corretor de seguros, regida pela Lei nº 4.594/1964, com página própria no Centriu Link.
A IA cruza a agenda real da equipe e marca, remarca ou cancela sozinha uma vistoria, dentro do limite do plano contratado.
São 3 planos pagos, sem versão grátis: Starter por R$690, Pro por R$1.290 e Max por R$2.290. Os 5 canais e as funcionalidades — agendamento, orçamento, catálogo — são os mesmos nos três. A única diferença é o volume de respostas de IA incluído dentro de janelas de 5 horas e 7 dias corridos. Ao esgotar esse volume, a IA para de responder até o espaço liberar. Isso acontece sem cobrança extra e sem passar a conversa para ninguém.
Escritório de regulação e recuperação de sinistro é quem representa o SEGURADO — nunca a seguradora. Isso acontece quando uma indenização de incêndio, colisão de frota, perda patrimonial empresarial, D&O ou responsabilidade civil sai subavaliada, contestada ou atrasada. O trabalho é técnico e documental, contestando o laudo da seguradora com levantamento próprio, sem vínculo com quem vendeu a apólice. O Centriu Link é o sistema de atendimento por IA desse tipo de escritório. Ele é diferente do corretor de seguros — que intermedia a contratação sob a Lei nº 4.594/1964 — e do perito judicial, nomeado pelo juiz para atuar com imparcialidade entre as partes. Desde 11/12/2025, a Lei nº 15.040/2024 rege o contrato de seguro no Brasil. Ela revogou por completo os arts. 757 a 802 do Código Civil e o Decreto-Lei nº 73/1966. Os arts. 86 e 87 fixam 30 dias para a seguradora se manifestar sobre a cobertura e outros 30 dias para pagar a indenização já reconhecida. Se não cumprir, há multa de 2% mais correção e juros. A Circular SUSEP nº 621/2021 detalha, nos arts. 41 a 43, a documentação básica exigida por cobertura e o prazo de liquidação. Um ponto que merece transparência total: não existe hoje profissão regulamentada de "regulador de sinistro independente" no Brasil. O Projeto de Lei nº 5.167/2016 propõe essa regulamentação e segue em tramitação na Câmara, sem sanção até 09/2026. A IA reúne WhatsApp, Instagram Direct, Messenger da página, Gmail e chat do site numa única conversa por cliente. Ela esclarece dúvida de catálogo — levantamento de dano, contestação de laudo, negociação de valor — e cruza a agenda real da equipe para marcar uma vistoria. O que ela nunca faz: estimar ou prometer valor de indenização por conta própria. Pedido assim vai direto para um atendente humano. Os planos são Starter R$690, Pro R$1.290 e Max R$2.290, variando só o volume de resposta da IA incluído.